Domain rechnungszentrum.de kaufen?
Wir ziehen mit dem Projekt
rechnungszentrum.de um.
Sind Sie am Kauf der Domain
rechnungszentrum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rechnungszentrum.de kaufen?
Was ist die betriebsgewöhnliche Nutzungsdauer?
Die betriebsgewöhnliche Nutzungsdauer bezieht sich auf die geschätzte Zeitdauer, für die ein Wirtschaftsgut in einem Unternehmen voraussichtlich genutzt werden kann, bevor es ausgetauscht oder ersetzt werden muss. Sie ist ein wichtiger Faktor bei der Abschreibung von Anlagevermögen und spielt eine Rolle bei der Ermittlung des Wertverlusts eines Vermögensgegenstands über seine Nutzungsdauer hinweg. Die betriebsgewöhnliche Nutzungsdauer kann je nach Art des Vermögensgegenstands variieren und wird in der Regel auf Basis von Erfahrungswerten, technischen Untersuchungen und branchenüblichen Praktiken geschätzt. Eine genaue Bestimmung der betriebsgewöhnlichen Nutzungsdauer ist wichtig, um die Abschreibungskosten korrekt zu berechnen und die finanzielle Gesundheit des Unternehmens zu bewerten. **
Wie lang ist die durchschnittliche Nutzungsdauer von Elektronikgeräten? Gibt es Möglichkeiten, die Nutzungsdauer zu verlängern?
Die durchschnittliche Nutzungsdauer von Elektronikgeräten beträgt etwa 2-3 Jahre. Es gibt Möglichkeiten, die Nutzungsdauer zu verlängern, wie regelmäßige Wartung, Reparaturen, Software-Updates und den Kauf von qualitativ hochwertigen Produkten. Recycling und Weiterverkauf sind auch Möglichkeiten, um die Lebensdauer von Elektronikgeräten zu verlängern. **
Ähnliche Suchbegriffe für Nutzungsdauer
Top-Angebote
Produkte zum Begriff Nutzungsdauer:
-
Schüler, Andreas: FinanzmanagementFinanzmanagement , Fundierte Investitions- und Finanzierungsentscheidungen mit Excel , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Finance Competence##, Autoren: Schüler, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 550, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Aktien; Börse; Finance; Finanzierung; Finanzwirtschaft; Investition; Modelling; Office; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Unternehmensanwendungen~Betriebswirtschaftslehre, allgemein, Imprint-Titels: Finance Competence, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 624 Blätter, Länge: 240, Breite: 160, Höhe: 38, Gewicht: 1092, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fritze, Christian: Kommunales Finanzmanagement NRWKommunales Finanzmanagement NRW , Das Buch behandelt sämtliche Teilbereiche des Neuen Kommunalen Finanzmanagements (NKF) für Nordrhein-Westfalen. Nach Erörterung der Technik kaufmännischer Buchführung - unter besonderer Berücksichtigung der Finanzrechnung - werden Probleme der Bilanzierung erläutert. Umfangreiche Darstellungen zur Haushaltsplanung (Ergebnisplan, Finanzplan und Haushaltsausgleich), zur Haushaltsausführung und zum Jahresabschluss schließen sich an. Weitere Kapitel sind den Haushalts- und Bewirtschaftungsgrundsätzen, der Nachtragsplanung sowie der Finanzierung der kommunalen Haushalte und der Haushaltssatzung gewidmet. Neben einer intensiven Aufbereitung der Materie bieten alle Kapitel ausführliche praktische Beispiele und Übungen mit Musterlösungen, so dass die ganze Breite des NKF praxisnah erarbeitet werden kann. Eine hervorragende Arbeitsgrundlage für die Praxis! Die Autoren Christian Fritze, Klaus Mutschler und Christoph Stockel-Veltmann sind hauptamtliche Dozenten an der Hochschule für Polizei und öffentliche Verwaltung Nordrhein-Westfalen. Sie betreuen auch Kommunen bei der Anwendung des doppischen Haushaltsrechts. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20230428, Produktform: Kartoniert, Titel der Reihe: Verwaltung und Studium##, Autoren: Fritze, Christian~Mutschler, Klaus~Stockel-Veltmann, Christoph, Edition: REV, Auflage: 23009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 640, Keyword: Bewirtschaftung; Bilanz; Doppelte Buchführung; Doppik; Ergebnisrechnung; Finanzierung; Finanzrechnung; Gemeinde; Haushalt; Nordrhein-Westfalen; Produktbereiche; Öffentliche Finanzwirtschaft, Fachschema: Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal- und Schul-Verlag Wiesbaden, Länge: 208, Breite: 146, Höhe: 34, Gewicht: 804, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Nutzungsdauer aus?
Die Nutzungsdauer eines Vermögenswerts wird in der Regel durch die Abschreibungsmethode berechnet. Dabei wird der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt, um den jährlichen Abschreibungsbetrag zu ermitteln. Die Nutzungsdauer kann auf verschiedene Weisen geschätzt werden, zum Beispiel anhand von Erfahrungswerten, technischen Daten oder gesetzlichen Vorschriften. Es ist wichtig, die Nutzungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine genaue Abbildung des tatsächlichen Wertverlusts des Vermögenswerts sicherzustellen. Letztendlich dient die Berechnung der Nutzungsdauer dazu, die Kosten eines Vermögenswerts über seine geschätzte Lebensdauer zu verteilen und somit die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darzustellen. **
-
Was ist die Ertrags- und Nutzungsdauer?
Die Ertrags- und Nutzungsdauer bezieht sich auf den Zeitraum, in dem ein Vermögenswert voraussichtlich Erträge generieren oder genutzt werden kann. Sie wird häufig bei Investitionen oder bei der Abschreibung von Vermögenswerten verwendet. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögenswerts oder der Branche, in der er eingesetzt wird. **
-
Wie lange ist üblicherweise die Nutzungsdauer von Haushaltsgeräten? Oder: Welche Faktoren beeinflussen die Nutzungsdauer von technischen Geräten?
Die durchschnittliche Nutzungsdauer von Haushaltsgeräten beträgt etwa 10-15 Jahre. Faktoren, die die Nutzungsdauer beeinflussen, sind die Qualität des Geräts, die Häufigkeit der Nutzung und die Wartung. Auch technologische Fortschritte und sich ändernde Bedürfnisse können die Lebensdauer eines Geräts verkürzen. **
-
Wie lange ist die Nutzungsdauer eines Gebäudes?
Wie lange ist die Nutzungsdauer eines Gebäudes? Die Nutzungsdauer eines Gebäudes hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bauqualität, der Wartung und Instandhaltung, der Nutzung und den örtlichen Bedingungen. In der Regel wird die Nutzungsdauer eines Gebäudes auf 50 bis 100 Jahre geschätzt, aber es gibt auch Gebäude, die deutlich länger genutzt werden können. Eine regelmäßige Überprüfung und Wartung des Gebäudes kann dazu beitragen, die Nutzungsdauer zu verlängern. Letztendlich ist die Nutzungsdauer eines Gebäudes individuell und kann je nach Umständen variieren. **
Was bedeutet Restwert am Ende der Nutzungsdauer?
Der Restwert am Ende der Nutzungsdauer bezeichnet den geschätzten Wert eines Vermögensgegenstandes nach Ablauf seiner Nutzungsdauer. Es handelt sich um den Betrag, zu dem der Gegenstand voraussichtlich verkauft oder weiterverwendet werden kann. Der Restwert ist relevant für die Berechnung von Abschreibungen und den wirtschaftlichen Wert eines Vermögensgegenstandes. **
Wie hoch ist die Nutzungsdauer im Controlling?
Die Nutzungsdauer im Controlling kann je nach Unternehmen und Branche variieren. In der Regel wird sie jedoch für einen bestimmten Zeitraum festgelegt, der meist zwischen einem und fünf Jahren liegt. Die Nutzungsdauer kann sich auch ändern, wenn sich die Geschäftsbedingungen oder die Technologieentwicklung verändern. **
Top-Angebote
Produkte zum Begriff Nutzungsdauer:
-
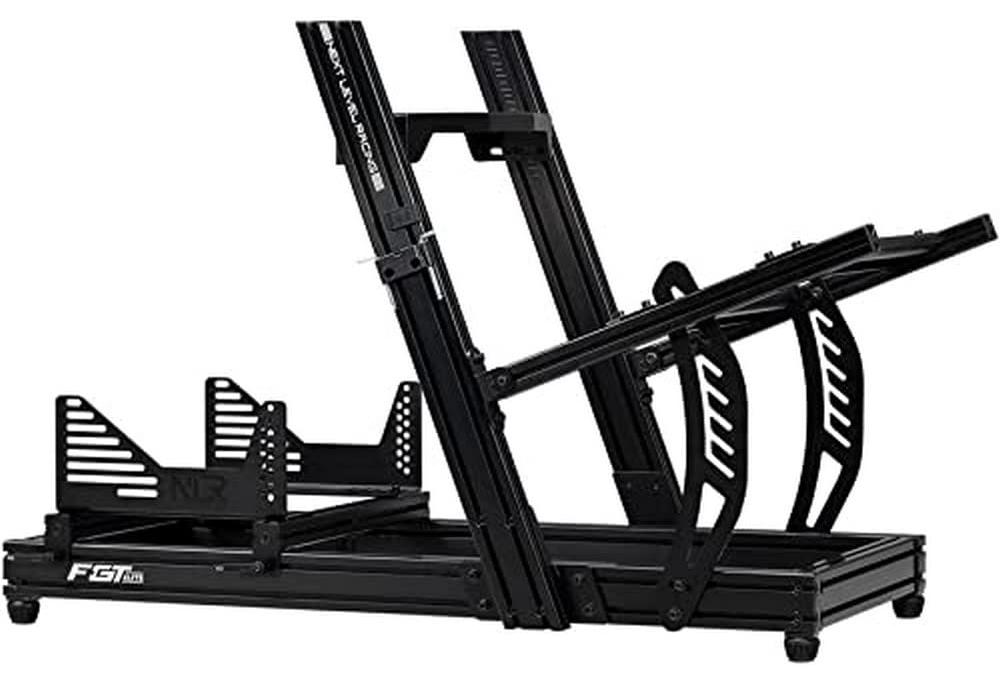
Game Stoel Rennsimulator-Cockpit - Robust und hochwertig - für lange Nutzungsdauer und KomfortErleben Sie Ihre Lieblings-Rennspiele, als ob Sie selbst auf der Rennstrecke wären, mit diesem fortschrittlichen Gaming-Stuhl für Rennsimulatoren. Dieses Modell wurde speziell für Gamer entwickelt, die die perfekte Balance zwischen elegantem Design und extremer Haltbarkeit suchen. Der Stuhl bietet eine stabile und komfortable Basis, sodass Sie stundenlang ungestört spielen können, auch während intensiver Rennwettbewerbe.Dank der Verwendung hochwertiger und robuster Materialien sind Sie sicher, ein Produkt zu erhalten, das robust ist und lange hält. Das durchdachte Design vereint Tradition und Innovation, was nicht nur ein großartiges Sitzerlebnis bietet, sondern auch Ihrem Gaming-Setup ein professionelles Aussehen verleiht. Der Stuhl ist praktisch in der Anwendung und lässt sich einfach in Ihre bestehende Spieleumgebung integrieren.Stellen Sie sicher, dass Sie genügend Platz in Ihrem Raum haben, um diesen beeindruckenden Simulator optimal aufzustellen und zu nutzen. Es werden keine zus1083,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
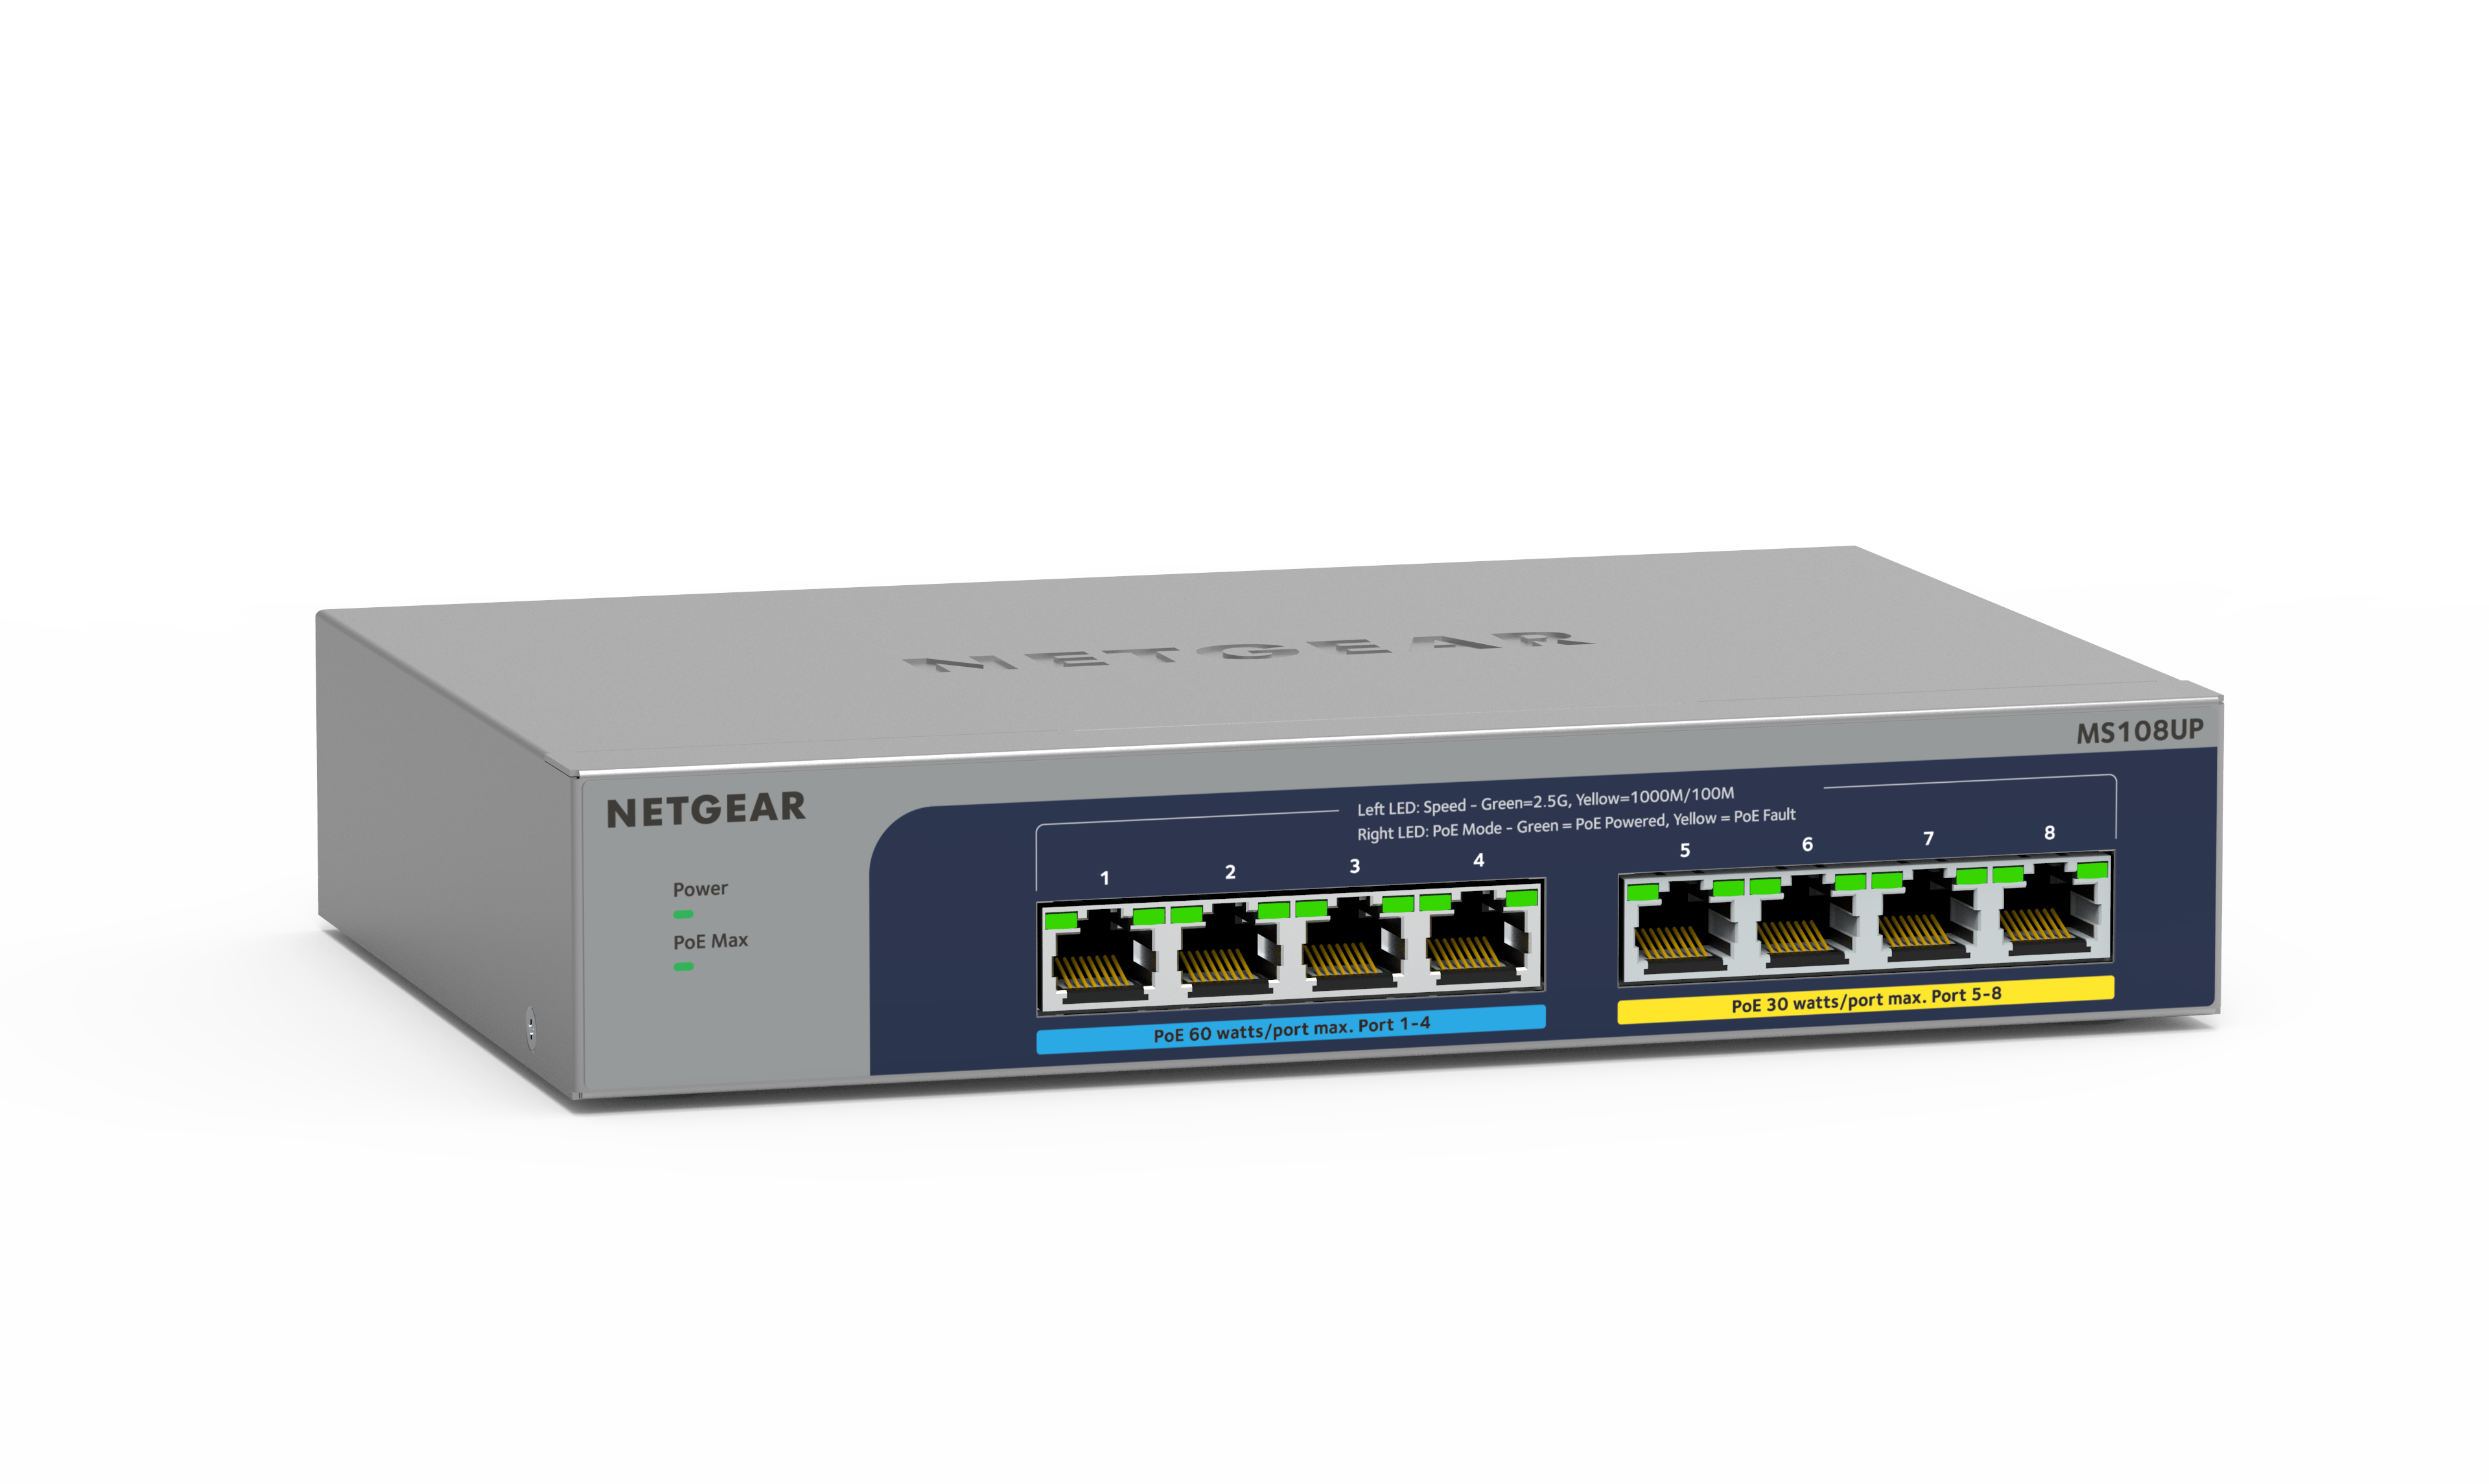
NETGEAR 8-Port Ultra60 PoE Multi-Gigabit Ethernet Unmanaged Network Switch (MS108UP): mit 4 PoE++ und 4 PoE+bei 230 W, Desktop- oder Wandbefestigung und Service über die gesamte Nutzungsdauer8-Port-Multi-Gigabit (1G/2,5G) / 4 PoE+-Ports und 4 Ultra60 PoE++-Ports / Lüfterloses Design275,92 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Schüler, Andreas: FinanzmanagementFinanzmanagement , Fundierte Investitions- und Finanzierungsentscheidungen mit Excel , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Finance Competence##, Autoren: Schüler, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 550, Abbildungen: mit zahlreichen Abbildungen und Tabellen, Keyword: Aktien; Börse; Finance; Finanzierung; Finanzwirtschaft; Investition; Modelling; Office; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement~Finanzierung~Bank - Bankgeschäft ~Finanzwirtschaft~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Fachkategorie: Bankwirtschaft~Bankwesen und Finanzen: Lehrbücher, Handbücher~Unternehmensanwendungen~Betriebswirtschaftslehre, allgemein, Imprint-Titels: Finance Competence, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 624 Blätter, Länge: 240, Breite: 160, Höhe: 38, Gewicht: 1092, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fritze, Christian: Kommunales Finanzmanagement NRWKommunales Finanzmanagement NRW , Das Buch behandelt sämtliche Teilbereiche des Neuen Kommunalen Finanzmanagements (NKF) für Nordrhein-Westfalen. Nach Erörterung der Technik kaufmännischer Buchführung - unter besonderer Berücksichtigung der Finanzrechnung - werden Probleme der Bilanzierung erläutert. Umfangreiche Darstellungen zur Haushaltsplanung (Ergebnisplan, Finanzplan und Haushaltsausgleich), zur Haushaltsausführung und zum Jahresabschluss schließen sich an. Weitere Kapitel sind den Haushalts- und Bewirtschaftungsgrundsätzen, der Nachtragsplanung sowie der Finanzierung der kommunalen Haushalte und der Haushaltssatzung gewidmet. Neben einer intensiven Aufbereitung der Materie bieten alle Kapitel ausführliche praktische Beispiele und Übungen mit Musterlösungen, so dass die ganze Breite des NKF praxisnah erarbeitet werden kann. Eine hervorragende Arbeitsgrundlage für die Praxis! Die Autoren Christian Fritze, Klaus Mutschler und Christoph Stockel-Veltmann sind hauptamtliche Dozenten an der Hochschule für Polizei und öffentliche Verwaltung Nordrhein-Westfalen. Sie betreuen auch Kommunen bei der Anwendung des doppischen Haushaltsrechts. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 9. Auflage, Erscheinungsjahr: 20230428, Produktform: Kartoniert, Titel der Reihe: Verwaltung und Studium##, Autoren: Fritze, Christian~Mutschler, Klaus~Stockel-Veltmann, Christoph, Edition: REV, Auflage: 23009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 640, Keyword: Bewirtschaftung; Bilanz; Doppelte Buchführung; Doppik; Ergebnisrechnung; Finanzierung; Finanzrechnung; Gemeinde; Haushalt; Nordrhein-Westfalen; Produktbereiche; Öffentliche Finanzwirtschaft, Fachschema: Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal-u.Schul-Verlag, Verlag: Kommunal- und Schul-Verlag Wiesbaden, Länge: 208, Breite: 146, Höhe: 34, Gewicht: 804, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die betriebsgewöhnliche Nutzungsdauer?
Die betriebsgewöhnliche Nutzungsdauer bezieht sich auf die geschätzte Zeitdauer, für die ein Wirtschaftsgut in einem Unternehmen voraussichtlich genutzt werden kann, bevor es ausgetauscht oder ersetzt werden muss. Sie ist ein wichtiger Faktor bei der Abschreibung von Anlagevermögen und spielt eine Rolle bei der Ermittlung des Wertverlusts eines Vermögensgegenstands über seine Nutzungsdauer hinweg. Die betriebsgewöhnliche Nutzungsdauer kann je nach Art des Vermögensgegenstands variieren und wird in der Regel auf Basis von Erfahrungswerten, technischen Untersuchungen und branchenüblichen Praktiken geschätzt. Eine genaue Bestimmung der betriebsgewöhnlichen Nutzungsdauer ist wichtig, um die Abschreibungskosten korrekt zu berechnen und die finanzielle Gesundheit des Unternehmens zu bewerten. **
-
Wie lang ist die durchschnittliche Nutzungsdauer von Elektronikgeräten? Gibt es Möglichkeiten, die Nutzungsdauer zu verlängern?
Die durchschnittliche Nutzungsdauer von Elektronikgeräten beträgt etwa 2-3 Jahre. Es gibt Möglichkeiten, die Nutzungsdauer zu verlängern, wie regelmäßige Wartung, Reparaturen, Software-Updates und den Kauf von qualitativ hochwertigen Produkten. Recycling und Weiterverkauf sind auch Möglichkeiten, um die Lebensdauer von Elektronikgeräten zu verlängern. **
-
Wie berechnet man die Nutzungsdauer aus?
Die Nutzungsdauer eines Vermögenswerts wird in der Regel durch die Abschreibungsmethode berechnet. Dabei wird der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt, um den jährlichen Abschreibungsbetrag zu ermitteln. Die Nutzungsdauer kann auf verschiedene Weisen geschätzt werden, zum Beispiel anhand von Erfahrungswerten, technischen Daten oder gesetzlichen Vorschriften. Es ist wichtig, die Nutzungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine genaue Abbildung des tatsächlichen Wertverlusts des Vermögenswerts sicherzustellen. Letztendlich dient die Berechnung der Nutzungsdauer dazu, die Kosten eines Vermögenswerts über seine geschätzte Lebensdauer zu verteilen und somit die finanzielle Leistungsfähigkeit eines Unternehmens korrekt darzustellen. **
-
Was ist die Ertrags- und Nutzungsdauer?
Die Ertrags- und Nutzungsdauer bezieht sich auf den Zeitraum, in dem ein Vermögenswert voraussichtlich Erträge generieren oder genutzt werden kann. Sie wird häufig bei Investitionen oder bei der Abschreibung von Vermögenswerten verwendet. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögenswerts oder der Branche, in der er eingesetzt wird. **
Ähnliche Suchbegriffe für Nutzungsdauer
-
Wie lange ist üblicherweise die Nutzungsdauer von Haushaltsgeräten? Oder: Welche Faktoren beeinflussen die Nutzungsdauer von technischen Geräten?
Die durchschnittliche Nutzungsdauer von Haushaltsgeräten beträgt etwa 10-15 Jahre. Faktoren, die die Nutzungsdauer beeinflussen, sind die Qualität des Geräts, die Häufigkeit der Nutzung und die Wartung. Auch technologische Fortschritte und sich ändernde Bedürfnisse können die Lebensdauer eines Geräts verkürzen. **
-
Wie lange ist die Nutzungsdauer eines Gebäudes?
Wie lange ist die Nutzungsdauer eines Gebäudes? Die Nutzungsdauer eines Gebäudes hängt von verschiedenen Faktoren ab, wie zum Beispiel der Bauqualität, der Wartung und Instandhaltung, der Nutzung und den örtlichen Bedingungen. In der Regel wird die Nutzungsdauer eines Gebäudes auf 50 bis 100 Jahre geschätzt, aber es gibt auch Gebäude, die deutlich länger genutzt werden können. Eine regelmäßige Überprüfung und Wartung des Gebäudes kann dazu beitragen, die Nutzungsdauer zu verlängern. Letztendlich ist die Nutzungsdauer eines Gebäudes individuell und kann je nach Umständen variieren. **
-
Was bedeutet Restwert am Ende der Nutzungsdauer?
Der Restwert am Ende der Nutzungsdauer bezeichnet den geschätzten Wert eines Vermögensgegenstandes nach Ablauf seiner Nutzungsdauer. Es handelt sich um den Betrag, zu dem der Gegenstand voraussichtlich verkauft oder weiterverwendet werden kann. Der Restwert ist relevant für die Berechnung von Abschreibungen und den wirtschaftlichen Wert eines Vermögensgegenstandes. **
-
Wie hoch ist die Nutzungsdauer im Controlling?
Die Nutzungsdauer im Controlling kann je nach Unternehmen und Branche variieren. In der Regel wird sie jedoch für einen bestimmten Zeitraum festgelegt, der meist zwischen einem und fünf Jahren liegt. Die Nutzungsdauer kann sich auch ändern, wenn sich die Geschäftsbedingungen oder die Technologieentwicklung verändern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.